Чем субсидированная ипотека отличается от господдержки — и что выбрать?
В 2026 году рынок жилья снова делится на два больших лагеря: субсидировать ставку может сам застройщик, а может — государство через банки. Для покупателя это выглядит одинаково: «красивая» ставка и доступная квартира в новостройке. Но механика разная, а значит — различается и итоговая выгода. Ниже разберёмся, как устроены две модели, чем они отличаются в Москве и области, кому какая ипотека подходит и как взять оптимальный кредит без неприятных сюрпризов. Кстати, если вам нужна «длинная» ставка без риска скачков, обратите внимание на ипотеку с господдержкой в 2026 году; если же критичен минимальный платёж «сейчас» — изучайте акционные программы девелоперов.
Термины и суть программ — простыми словами
Что такое субсидированная ипотека от застройщика
Это когда застройщик берёт на себя часть процента, чтобы снизить платёж на старте. Ставка может быть снижена на ограниченный период (например, 12–36 месяцев), после чего включается стандартный тариф банка. Программа почти всегда привязана к конкретному жк и типам планировок. В Москве такие акции встречаются часто, потому что конкуренция за клиента высокая, а значит застройщики готовы активнее субсидировать.
Что такое ипотека с господдержкой
Здесь ставку субсидировать помогает государство: бюджет компенсирует банку часть процента, а клиент получает долгосрочную, чаще предсказуемую нагрузку. Это может быть «семейный» продукт, ИТ-программа, дальневосточная и др. Важная деталь: лимиты суммы, чёткие условия к объекту и статусу покупателя.
Как это работает финансово
Механика платежа и субсидирования
«Субсидирование от девелопера» : минимальный платёж «сейчас», но часть выгоды заложена в цене метра; после акции включается рыночный тариф.
Господдержкой снижена ставка на длительный срок: цена квартира ближе к рыночной, переплата стабильна, условия понятны на годы вперёд.
Суть различия проста: кто именно субсидировать и насколько надолго. Это и значит, что графики платежей выглядят по-разному.
Примеры расчётов (кейс A и кейс Б)
Кейс A («субсидирование от застройщика»). Ставка 0,1% на 24 месяца, далее — 15%. Платёж первые два года минимальный, затем — заметный рост. Если вы планируете активные досрочки или рефинансирование, сценарий может быть выгодным.
Кейс Б (господдержка, «семейный» продукт). Ставка 6% на весь срок, без «скачка». Платёж выше на старте, но предсказуем. В Москве и Московской области такая модель часто комфортнее для семей, которые берут новостройку «в долгую».
Расчёт платежей
Наши сотрудники оперативно помогут вам с подачей документов в банки для одобрения ипотеки. Рассчитайте ежемесячный платёж на сайте самостоятельно.
*Приведенные расчеты носят предварительный характер. Окончательный расчет суммы кредита и размер ежемесячного платежа производится банком после предоставления оценки платежеспособности клиента.
Условия, лимиты и требования
Объект. Субсидии девелопера работают почти всегда в новостройках, жк должен быть аккредитован банком. Господдержка допускает только определённые типы недвижимости — чаще первичку; вторичка допускается в отдельных программах.
Лимиты суммы. Для Москвы лимиты по господдержке обычно выше, чем по регионам, но всё равно ограничены (млн рублей). У субсидий девелопера лимиты задаются самим проектом и банками-партнёрами.
Покупатель. Для господдержки важно, кто вы: семья с ребеноком, IT-специалист, и т. п. Для акций девелопера статус заемщика значения почти не имеет — решает платёжеспособность.
Документы и условие. В обоих случаях потребуется подтвердить доход и оформить сделку через банк. Субсидии от девелопера обычно действуют только при выборе конкретных условий ДДУ/эскроу.

Плюсы и минусы
Субсидированная ипотека (от застройщика)
Плюсы
- минимальный платёж «на старте»;
- гибкие комбо-акции (отделка, кладовые, скидки);
- быстрое одобрение, особенно в крупных проектах Москвы.
Минусы
- срок льготы ограничен;
- возможна «надбавка» в цене;
- иногда штрафы за досрочку в льготный период.
Ипотека с господдержкой
Плюсы
- долгосрочная предсказуемость;
- прозрачная формула — процент понятен на годы;
- ниже риск «подвода» после льготного окна.
Минусы
- лимиты суммы и статуса;
- не всегда распространяется на любую квартиру;
- иногда нужно «поймать» квоту у банка в пик спроса.
Кому что подходит — сценарии выбора
«Молодая семья с планами на детей» и долгий срок владения: логичнее господдержка. Ставка ровная, удобно оформлять график на 20–30 лет.
Покупатель, которому критичен минимальный платёж сейчас: рационально смотреть на схемы, где можно будет субсидировать.
Айти-специалист : часто выигрывает от господдержки, но ряд проектов в Москве будут субсидировать ставку ещё сильнее при покупке у конкретного застройщика.
Инвестор: считать IRR, потому что «красивая» ставка на старте не всегда конвертируется в лучшую доходность при высокой цене входа.
Риски и подводные камни
- Маркетинговая ставка. Если застройщик субсидирует платёж, проверьте прайс «с субсидией» и «без» — итоговая цена квартира может отличаться существенно.
- Рост платежа после льготы. Вариант девелопера хорош, пока льгота действует; далее включается рыночный тариф.
- Досрочки и штрафы. Некоторые акции оговаривают запреты/комиссии в льготный период.
- Квоты и изменения правил. По госпподдержке могут меняться лимиты, и это значит — лучше подтвердить условия письменно у конкретного банка.
- Юрчасть. Покупайте в аккредитованных проектах, где эскроу и прозрачная отчетность. В Москве это особенно значимый пункт.
Как сравнивать корректно — чек-лист
- Полная стоимость кредита (ПСК): сравнивайте обе модели на одинаковых сроках.
- График «после льготы»: какой будет платёж спустя 2–3 года.
- Цена метра: разница между «с субсидией» и «без».
- Возможность и цена рефинансирования.
- ПВ, лимиты, статус: можно ли вам вообще участвовать в «семейный» программе, и какие условия у конкретного застройщика.
Можно ли сочетать программы?
Иногда банк позволяет совместить господдержку и субсидию девелопера — например, «семейный» продукт плюс скидка/субсидирование отделки от проекта. Но «двойная» ставка встречается реже: регулятор ограничивает, а банку важно, чтобы кредитование оставалось устойчивым. Если видите связку «льготный» тариф и субсидию от проекта — тщательно считайте ПСК и подпункты договора.
Порядок действий — пошаговая инструкция
- Определите цель: квартиру «на долго» или «минимальный платёж сейчас».
- Сравните 2–3 жк и 2–3 банка по одинаковым входным данным (сумма, ПВ, срок).
- Запросите у застройщика два прайса: «с субсидией» и «без», это значит — увидите реальную разницу.
- Проверьте условия досрочек и штрафов в льготные периоды.
- Подтвердите участие в госппрограмме (если есть статус) — многие семьи получают право на «семейный» продукт.
- «Забронируйте квартиру» и оформите предодобрение.
- Подписывайте ДДУ/эскроу и кредитный договор.
Почему выбирают ЖК «Легенда Коренёво»
Комфортная этажность – 8 этажей. Высокая тепло и звукоизоляция зданий
Расположение в лесопарковой зоне, вблизи пляжа Коренёвского карьера с зоной для купания
Инфраструктура. Школа и детский сад, спортивный зал с бассейном, магазины и кафе. В 10 минутах езды – Люберецкая областная больница
от 3.5%
Квартиры комфорт-класса с ипотекой от 3,5%
Безопасность. Видеонаблюдение и участковый пункт полиции на территории
Транспорт. В пешей доступности находятся автобусные остановки (маршруты до Москвы), а также ж/д станция «Коренёво»
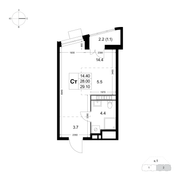
Квартиры, доступные для покупки в ЖК «Легенда Коренёво»



FAQ — коротко о главном
Почему ставка 0,1–1% бывает только «на время»?
Что выбрать, если планирую жить 10–15 лет?
А если доход просел и нужен минимальный платёж?
Можно ли купить вторичку с госпподдержкой?
Где выгоднее в Москве и Подмосковье?
Итоги и рекомендации
-
Если вы семья , планируете «длинный горизонт» и цените предсказуемость — вероятно, лучше ипотека с господдержкой: ставка ровная, финансовая нагрузка понятна на много лет.
-
Если цель — минимальный платёж «сейчас» и готовность взять на себя риск скачка — можно рассматривать схемы, где «застройщик субсидирует» первые годы.
-
В Москве конкуренция между проектами высокая, а это значит — сравнение «субсидия vs господдержка» должно опираться на ПСК, график «после льготы» и конечную цену метра.
И помните: «красивые» проценты — это только витрина. Считайте, какой продукт даёт вам реальную стоимость владения квартирой в новостройке в течение всего срока кредита, фиксируйте условия письменно и проверяйте аккредитации. Так вы возьмете именно тот вариант, который выдержит не один год и позволит спокойно купить свой дом там, где удобно жить и работать.
Оставьте заявку на квартиру с субсидированной ипотекойкнопка
Контакты офисов продаж


Офис продаж на объекте
Московская обл, г Люберцы, дп Красково, ул Лорха, д 11
Центральный офис продаж
г Москва, Рязанский пр-кт, д 24 к 2